ข้อเสนอให้นำเงินส่วนหนึ่งไปจัดทำประกันนักท่องเที่ยวมีเหตุผลด้านการแบ่งความเสี่ยง แต่ผลต่อธุรกิจในช่วงตุลาคม 2569 ถึงต้นเมษายน 2570 จะขึ้นอยู่กับวันเริ่มใช้ เงื่อนไขกรมธรรม์ และระบบจ่ายเงินจริง
ไทยพีบีเอสรายงานเมื่อ 6 ตุลาคมว่า กระทรวงการท่องเที่ยวและกีฬาตั้งเป้าเริ่มเก็บภายในไตรมาสแรกปี 2570 โดยยังต้องเสนอคณะรัฐมนตรีและประกาศในราชกิจจานุเบกษา ส่วนช่องทางจัดเก็บอยู่ระหว่างพิจารณา ธุรกิจจึงควรวางแผนรองรับทั้งกรณีเริ่มตามเป้าและกรณีเลื่อน (1)
ก่อนนับเงินใหม่ … ต้องอ่านหนี้เดิม
กรุงเทพธุรกิจรายงานข้อมูลที่รัฐมนตรีสาธารณสุขนำเสนอจากโรงพยาบาล 32 แห่งในปี 2567 ว่า เรียกเก็บค่ารักษาชาวต่างชาติ 16,957 ล้านบาท ได้รับเงินจริง 9,935 ล้านบาท มีส่วนต่าง 7,022 ล้านบาท (2)
นี่ตัวเลขนี้สะท้อนช่องว่างการรับเงิน แต่ข้อมูลที่เผยแพร่ยังไม่ได้แจกแจงว่าส่วนใดเป็นลูกหนี้รอชำระ ส่วนใดเรียกเก็บไม่ได้และตัดเป็นหนี้สูญแล้ว รวมถึงไม่ได้แยกนักท่องเที่ยวออกจากชาวต่างชาติกลุ่มอื่น จึงยังใช้แทนหนี้สูญของนักท่องเที่ยวทั่วประเทศไม่ได้
ประกันใหม่ก็ไม่ได้ทำให้บิลเดิมมีผู้จ่ายโดยอัตโนมัติ การจัดการหนี้ค้างเก่าต้องมีฐานข้อมูลและแนวทางแยกจากการคุ้มครองการเดินทางใหม่ ที่สำคัญ เงิน 450 บาทเป็นข้อเสนอค่าธรรมเนียมเข้ากองทุนเพื่อหลายวัตถุประสงค์ ยังถือเป็นเบี้ยประกันเต็มจำนวนไม่ได้
ในมุมผู้ประกอบการ โอกาสอยู่ที่การเปลี่ยนความเสี่ยงจาก “ไม่รู้ว่าใครจะจ่าย” ให้เป็นสัญญาที่ระบุผู้รับผิดชอบได้ชัด ซึ่งจะเกิดขึ้นจริงเมื่อสิทธิและระบบเคลมทำงานสอดคล้องกัน
หกเดือนข้างหน้า … ผลจะมาทางระบบก่อนยอดขาย
หากเริ่มจัดเก็บและมีกรมธรรม์พร้อม ผู้ให้บริการที่เข้าเกณฑ์และอยู่ในเครือข่ายอาจมีช่องทางรับเงินชัดขึ้นสำหรับเหตุที่คุ้มครอง แต่ยังต้องดูวงเงิน ข้อยกเว้น เอกสาร และระยะเวลาชำระ การมีบริษัทประกันเป็นผู้จ่ายไม่ได้รับประกันว่าเงินจะเข้าบัญชีทันที
ธุรกิจจึงอาจต้องลงทุนด้านประสานสิทธิ บุคลากรภาษา และระบบเอกสารก่อนเห็นผลตอบแทน หากทำได้ดี มีโอกาสลดบิลที่ติดค้างเพราะข้อมูลไม่ครบ แต่หากเพิ่มคนไข้โดยไม่มีเงินหมุนเวียนรองรับ ก็อาจเพิ่มทั้งภาระงานและลูกหนี้
อีกแรงกดดันคือการเจรจาราคาและเงื่อนไขกับผู้รับประกัน หากมีการซื้อบริการเป็นเครือข่าย โรงพยาบาลและคลินิกต้องรู้ต้นทุนของตนก่อนรับเงื่อนไข รวมถึงแยกงานที่ทำได้ออกจากงานที่ต้องส่งต่อ
ส่วนผลต่อจำนวนนักท่องเที่ยวยังฟันธงไม่ได้ ต้องดูค่าใช้จ่ายทั้งทริป ความเชื่อมั่น และการสื่อสารสิทธิ โดยเฉพาะผู้เดินทางมารักษาตามนัด หากเข้าใจว่าเสียค่าธรรมเนียมแล้วประกันจ่ายค่าผ่าตัดหรือดูแลโรคประจำตัวทั้งหมด ความคาดหวังที่คลาดเคลื่อนอาจย้อนมาเป็นข้อร้องเรียน
ดูอาเซียนและจีน : ประกันต้องมีทางจ่ายเงิน
ระบบรับชำระของผู้ให้บริการในภูมิภาคช่วยให้เห็นงานที่ไทยควรเตรียมได้ชัดขึ้น
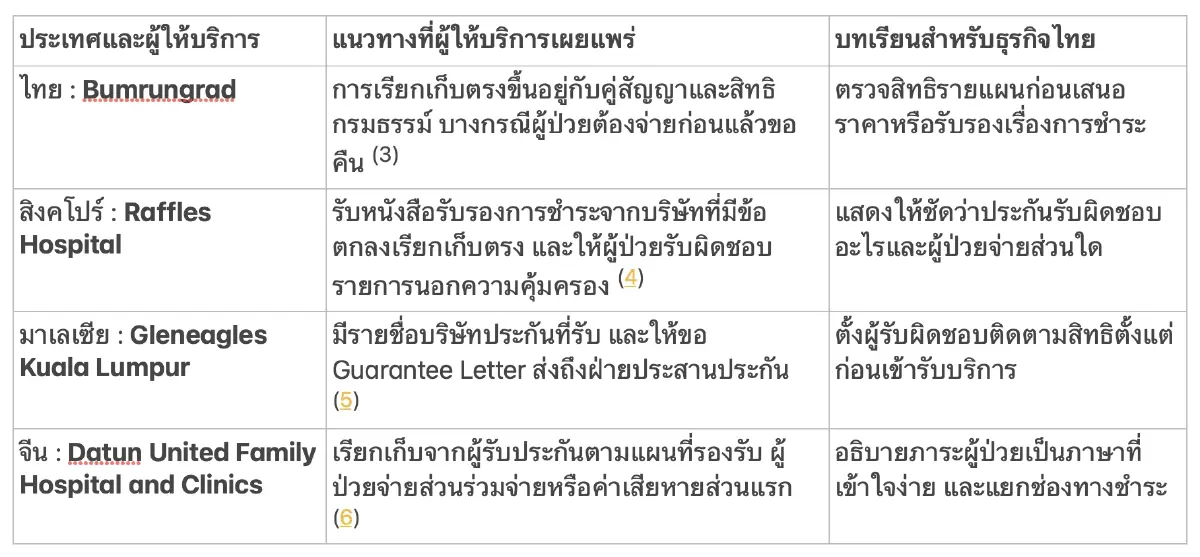
ตัวอย่างเหล่านี้เป็นระบบบริการของเอกชน การนำมาปรับใช้กับกองทุนไทยต้องพิจารณากติกาผู้มีสิทธิและผู้ให้บริการที่จะกำหนดขึ้นด้วย
สำหรับลูกค้าจีน บริการภาษาจีนช่วยลดความเข้าใจผิดได้มากเมื่ออธิบายค่ารักษาและเงื่อนไขประกัน ส่วนการเดินทางมารักษาตามแผนควรมีระบบติดตามหลังกลับประเทศ ธุรกิจจะได้รับการบอกต่อเมื่อคนไข้เข้าใจการรักษา ค่าใช้จ่าย และช่องทางขอความช่วยเหลือครบถ้วน
เตรียมธุรกิจสามช่วง … โดยไม่รอเงินกองทุน
เดือนแรก : จัดข้อมูลให้รู้ความเสี่ยงจริง แยกลูกค้าต่างชาติตามวัตถุประสงค์การเดินทางและแหล่งชำระเงิน ตรวจอายุลูกหนี้ เหตุปฏิเสธเคลม และต้นทุนประสานงาน พร้อมกำหนดผู้รับผิดชอบเรื่องสิทธิและค่าใช้จ่าย โดยให้การตัดสินใจรักษาเป็นหน้าที่ของผู้มีวิชาชีพ
เดือนที่ 2-3 : ทดลองระบบกับคู่สัญญาที่มีอยู่ ทำขั้นตอนตรวจสิทธิ ขอรับรองการชำระ ส่งเอกสาร และติดตามเงินให้ครบ จัดคำอธิบายราคาและรายการนอกความคุ้มครองหลายภาษา พร้อมฝึกการรับข้อร้องเรียน การทดลองนี้ทำได้แม้นโยบายใหม่ยังไม่เริ่ม
เดือนที่ 4-6 : เดินงานตามเงื่อนไขที่เกิดขึ้นจริง หากกองทุนและประกันเปิดดำเนินการ ค่อยประเมินคุณสมบัติเข้าร่วมและทดลองรับเคสตามกำลัง หากยังเลื่อน ให้พัฒนาระบบคู่สัญญาเดิมต่อ โดยแยกต้นทุนเตรียมงานออกจากรายได้ที่ยังไม่เกิด
ตัวชี้วัดควรรวมระยะเวลาเก็บเงิน อัตราปฏิเสธเคลม ต้นทุนจัดการต่อเคส และข้อร้องเรียนเรื่องค่าใช้จ่าย ควบคู่กับคุณภาพการรักษาและความพึงพอใจของผู้ป่วย การเพิ่มจำนวนเคสจะมีคุณค่าทางธุรกิจเมื่อรักษาคุณภาพและรับเงินได้ตามเงื่อนไข
เวที IMF–World Bank ที่กรุงเทพฯ วันที่ 12–18 ตุลาคม 2569 ยังเป็นจังหวะที่ภาคธุรกิจอาจเตรียมข้อมูลเสนอความร่วมมือ โดยควรมีหลักฐานคุณภาพ ต้นทุน และกำลังบุคลากร ความสนใจด้าน Medical Economy ที่รัฐมนตรีให้ข่าวยังไม่เท่ากับเงินลงทุนที่ได้รับยืนยัน
รัฐต้องทำให้คนไข้รู้สิทธิ … โรงพยาบาลรู้คนจ่าย
ก่อนเริ่มเก็บ รัฐควรเปิดเผยวัตถุประสงค์ใช้เงิน สัดส่วนสำหรับประกัน วิธีเลือกผู้รับประกัน และเงื่อนไขคุ้มครอง ทั้งระยะเวลา วงเงิน โรคเดิม เหตุยกเว้น และค่าใช้จ่ายที่ผู้เดินทางต้องรับผิดชอบเอง
หน่วยงานท่องเที่ยว สธ. และหน่วยงานกำกับประกัน ควรออกแบบการตรวจสิทธิและช่องทางประสานเหตุให้โรงพยาบาลใช้ได้จริง พร้อมกำหนดวิธีชำระและจัดการข้อโต้แย้ง มีระบบช่วยเหลือกรณีฉุกเฉินโดยไม่ให้ความสับสนเรื่องเอกสารทำให้การช่วยเหลือจำเป็นล่าช้า
ในฝั่งเอกชน จรรยาบรรณต้องอยู่ในวิธีหารายได้ด้วย: ประเมินการรักษาตามความจำเป็น ชี้แจงทางเลือกและค่าใช้จ่าย ไม่ขายบริการเกินความต้องการ และรักษาความลับของข้อมูลสุขภาพ ความเมตตาจะอยู่ได้ต่อเนื่องเมื่อบุคลากรมีเวลาทำงานอย่างเหมาะสม และต้นทุนการดูแลได้รับการจัดสรรอย่างเป็นธรรม
วันที่เราล้มป่วยในประเทศที่ไม่คุ้นเคย เราอยากให้ระบบมองเห็นอะไรในตัวเราก่อน ผู้ถือกรมธรรม์ ลูกหนี้ หรือมนุษย์ที่กำลังต้องการความช่วยเหลือ?
แหล่งข้อมูลประกอบการอ้างอิง
1.ไทยพีบีเอส, ข้อเสนอค่าธรรมเนียม 450บาท, 6 ตุลาคม 2569, ขั้นตอนนโยบาย เป้าหมายเริ่มเก็บ และวัตถุประสงค์กองทุน
2.กรุงเทพธุรกิจ, ค่ารักษาชาวต่างชาติและข้อเสนอซื้อประกัน, 9 ตุลาคม 2569, ตัวเลขโรงพยาบาล 32 แห่ง และคำให้สัมภาษณ์เรื่อง Medical Economy
3.Bumrungrad Insurance Information Guides, ความต่างของประเภทประกัน การเรียกเก็บตรง และการจ่ายก่อนขอคืน
4.Raffles Hospital, Letter of Guarantee, การรับรองการชำระและรายการนอกความคุ้มครอง
5.Gleneagles Kuala Lumpur Insurance and Billing, คู่สัญญาประกันและฝ่ายประสาน Guarantee Letter
6.Datun United Family Insurance & Direct Billing, การเรียกเก็บตรงและส่วนที่ผู้ป่วยรับผิดชอบ
7.IMF Annual Meetings 2026, กำหนดการประชุม 12-18 ตุลาคม 2569 กรุงเทพฯ ประเทศไทย